Gå til hovedinnhold

7 leksjoner fra 2024 for investorer flest!

Denne artikkelen er oversatt av og inspirert av Charlie Bilello, som har en flott blogg med vanvittig mye fin og enkel statistikk om det amerikanske aksjemarkedet. Han publiserer daglig mange av sine undersøkelser, statistikker og resultater på X gratis og fri for alle.

Artikkelen drøfter aksjemarkedet og det gode året som nå snart ligger bak oss. Den tar for seg at det er viktig å ikke basere investeringsbeslutninger på spådommer og prognoser, og at det er viktig å ikke få panikk når markedet går ned. Som investor må du også dempe støyen rundt deg og sørge for å diversifisere porteføljen din. Avslutningsvis påpekes det at tid er viktigere enn penger.

Charlie Bilello er sjefstrateg på markedsområdet hos Creative Planning, et nasjonalt anerkjent firma for formuesforvaltning i USA, med over 300 milliarder dollar under forvaltning og rådgivning. I denne rollen produserer han engasjerende innhold med mål om å hjelpe investorer med å oppnå bedre resultater. Charlie er en prisvinnende forfatter med en bakgrunn som spenner over hele det globale investeringslandskapet. Hans forskning og innsikt forsøker å skille signalene fra støyen, og gjøre komplekse ideer enkle å forstå.

Lesetid artikkel: 7 minutt - CoPilot har som vanlig vært medforfatter av artikkelen, bidratt i oversettelsen og generert artikkelbildet.


Denne artikkelen handler om 7 leksjoner vi som sparer i aksjer og fond og er investorer kan lære av 2024. 

Innhold:
  1. Avkastningen svinger over tid!
  2. Prognoser og spådommer er meningsløse!
  3.  Omfavn panikk!
  4. Steng ute støyen!
  5.  Diversifisering er enkelt, men ikke lett!
  6. Det er ingenting som er umulig i markedene!
  7. Tid er viktigere enn penger!
God fornøyelse!

1. Avkastningen svinger over tid!

Aksjemarkedet går opp over tid, men ikke hele tiden. Det er langt fra en rett linje oppover, og de fleste år ser ikke ut som det historiske gjennomsnittet på 10 %. Avkastningen er ujevn, slik vi ser igjen i 2024.


Inkludert utbytte har S&P 500 nå steget med 27 % i år (midten av desember). Det høres unormalt høyt ut, men det er faktisk mer vanlig enn man skulle tro. S&P 500 har avsluttet med en totalavkastning på over 25 % i 26 av 96 år siden 1928. Det tilsvarer 27 % av tiden.

2. Prognoser og spådommer er meningsløse!

Med en verdi på 6 050 er S&P 500 nå 650 poeng over den høyeste prisforventningen for slutten av 2024 fra Wall Street-strateger, og hele 25 % over gjennomsnittet av prognosene og spådommene (4 861).

Den mest pessimistiske prisforventningen kom fra JP Morgan, som er verdens største bank med tilgang til noen av de smarteste hodene og mer data og informasjon enn noen andre. Allikevel feilet de totalt! 

Hva forutså de? 

  • Mangelfull inntjeningsvekst (2-3 %)
  • Økende geopolitiske risikoer
  • Svekkende økonomisk etterspørsel
  • En prisforventning på 4 200 med en “nedsidebias”.

Kilde: https://www.jpmorgan.com/insights/global-research/outlook/market-outlook

Og hva skjedde egentlig? Inntektsvekst på 10 %, sterkere enn forventet økonomisk vekst, og en betydelig økning i investoroptimisme (17 % multippelekspansjon)!


Ved starten av året. Hvem kunne ha forutsett denne kombinasjonen av hendelser? Ingen, og det er nettopp derfor du ikke bør investere basert på spådommer eller prognoser.

"Forecasts may tell you a great deal about the forecaster; they tell you nothing about the future." (Warren Buffet)

3. Omfavn panikk!

Om morgenen den 5. august var panikk i luften. Japans Nikkei 225-indeks hadde nettopp lidd sitt største 2-dagers fall i historien (-17,5 %), som er enda større enn krasjet i oktober 1987.


Frykten for avviklingen av “carry trade” spredte seg til de amerikanske markedene, og Volatilitetsindeksen (VIX) steg til over 65, sitt høyeste nivå siden mars 2020.


Investorer som omfavnet denne panikken, ble snart belønnet, ettersom S&P 500 raskt hentet seg inn fra tapene den dagen. S&P 500 er nå opp over 19 % fra panikk bunnen den 5. august.


Dette er ikke en uvanlig hendelse. De beste historiske avkastningene pleier å følge perioder med størst frykt og volatilitet.


Når vi snakker om volatilitet – når det er store svingninger i markedene (volatilitet) - har de en tendens til å gå tilbake til et mer normalt nivå etter en periode med store opp- eller nedganger. Med andre ord, etter en kraftig økning eller nedgang, vil markedene vanligvis stabilisere seg igjen. Toppene blir uunngåelig etterfulgt av en tilbakevending til normalitet. I dag er VIX-indeksen tilbake under 13, sitt laveste nivå siden juli. 

Betyr det at faren er over og at vi kun har rolig seilas foran oss? Absolutt ikke. En ny panikk er på vei, det er bare et spørsmål om tid. Nå vet du hva du skal gjøre når den kommer.

4. Steng ute støyen!

Hver dag, hver måned, hvert år er det støy! Medienes jobb er å forsterke den støyen for å få flest mulig visninger og klikk. Jo mer støy, jo bedre. Enhver diskusjon om politikk genererer naturlig sterke følelser, og mediene elsker å spille på disse følelsene for å skape ekstra drama.

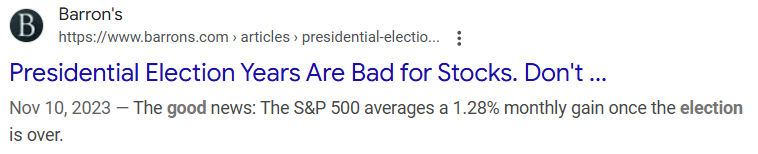
Da vi gikk inn i 2024, ble vi fortalt at “presidentvalgår er dårlige for aksjer.”


Deretter, gjennom året, ble vi fortalt at man “bør selge aksjer før valget” for å unngå usikkerheten rundt valgresultatet.


Støtter dataene ideen om at investorer bør unngå presidentvalgår? Absolutt ikke. Historisk sett har amerikanske aksjer faktisk prestert bedre i valgår (10 % gevinst mot 9,7 % i ikke-valgår) med en høyere prosentandel av positive avkastninger (83 % mot 69 % i ikke-valgår).


Og hvordan har aksjene klart seg så langt i 2024? S&P 500 har hatt sin beste start på et år siden 1997. Den var opp 23 % før valget og har fortsatt å stige etterpå, med en total avkastning nå på 27 %.


S&P 500 har nådd 57 rekordhøye nivåer i år, det femte høyeste i historien. Absolutt ikke et år du ville ha ønsket å unngå (pr 10.12.24)


Det er medienes jobb å underholde, og skape så mye støy som mulig. Som investor er det din jobb å ignorere denne støyen og holde deg til din langsiktige portefølje og plan.

5. Diversifisering er enkelt, men ikke lett!

Konseptet er enkelt: ikke legg alle eggene dine i én kurv.

Ved å kombinere eiendeler med forskjellige fundamentale drivere kan du oppnå lavere volatilitet, bedre risikojustert avkastning og øke sjansene for å holde deg til en portefølje over tid.


Så hva kan være vanskelig med det? Hvis du har en diversifisert portefølje, vil du alltid eie noe som underpresterer, og du vil aldri være konsentrert i den best presterende aktivaklassen for øyeblikket.

Mens de beste og verste ofte endrer seg, kan trender med overprestasjon vedvare i årevis. I løpet av det siste tiåret har vi sett den lengste perioden med overprestasjon fra amerikanske Large Cap Growth-aksjer i historien. 

Fristelsen? Beholde disse aksjene og kvitt deg med alt annet i porteføljen din!


Er det en god ide? Bare hvis du har en krystallkule som avslører hvem fremtidens vinnere vil være. Det er en syklus for alt, og ingenting overpresterer for alltid. Bare spør enhver investor som var investert gjennom 2000 til 2009…

6. Det er ingenting som er umulig i markedene!

For 10 år siden var Nvidia et selskap verdsatt til 10 milliarder dollar med en nettoinntekt på 585 millioner dollar. I dag har det en markedsverdi på over 3 billioner dollar med en nettoinntekt på 63 milliarder dollar og stigende. Det er nå det nest største selskapet i verden, kun etter Apple.


Hvordan kom det dit? Med en gevinst på over 27 000 % og en inntjeningsvekst på mer enn 50 % per år.


Det er ikke noe som er umulig i markedene!

7. Tid er viktigere enn penger!

Hvordan er det allerede blitt desember? Hvor ble året av?

Den viktigste lærdommen for investorer hvert eneste år har ingenting med investering å gjøre. Det har alt å gjøre med tid og hvordan du bruker den.

Som Naval Ravikant en gang sa: “Penger kjøper ikke lykke – de kjøper frihet.”

Hovedfordelen med å bygge rikdom er at det gir deg friheten til å bruke tiden din på måter som gir mest mening til livet ditt. Mange som har den friheten bruker den ikke, og enda færre bruker den klokt.


Hvorfor? Fordi de tror de har tid…


Artikkelforfatter er Charlie Bilello

---

Med vennlig sparehilsen fra Svein - Consilum Futurum! (planlegg for framtiden)

Ansvarsfraskrivelse (disclaimer): På denne bloggen gir vi ingen råd, men deler kunnskap og erfaringer. Du må gjøre dine egne valg når du skal gjøre dine investeringer. Agerer du på synspunkter eller kommentarer på bloggen, må du ta ansvar for det selv. Det kan også oppstå feil i artiklene, da detaljene til tider er mange og noe kan "glippe". Da er jeg takknemlig for tilbakemelding på det! 


Kommentarer

Populære innlegg fra denne bloggen

Fondsavkastning for folk flest 3. kvartal 2026

Tredje kvartal 2026 har vist at ledertrøyen i fondsmarkedet stadig skifter eier. Norgefondene har hatt en bred opptur, mens vanlige globale indeksfond har ligget nær null og brede indeksfond for fremvoksende markeder har falt rundt tre prosent. Samtidig har DNB Teknologi steget markant, mens flere andre bransjefond har falt. Selv fond som kan virke beslektede, kan altså utvikle seg svært forskjellig. Ved utgangen av kvartalet ligger både Norge og fremvoksende markeder likevel godt foran vanlig global indeks hittil i år. Det illustrerer en hovedtese i disse kvartalsrapportene: Et svakt kvartal kan være en del av et godt år, og et godt år trenger ikke bety at fondet er det beste valget for de neste ti årene. Resultatlisten avhenger også av hva vi sammenligner. Fond med lignende navn kan ha ulik eksponering, indeksfond kan følge forskjellige indekser, og siste 12 måneder kan fortelle en helt annen historie enn fem eller ti år. For en langsiktig sparer er det derfor mer interessant å ...

Rentefond for folk flest

Rentefond er for mange et mysterium: trygt, men ikke helt trygt. Stabilt, men likevel fullt av nyanser. Denne guiden gir deg en enkel, praktisk og komplett innføring i hvordan rentefond fungerer – slik at du kan velge riktig fond for dine mål, tidshorisont og risikotoleranse. Norges Bank kunngjorde 24. september at styringsrenten skulle økes til 4,5 prosent. Det gjør renter aktuelt både for låntakere og sparere. For rentefond virker høyere markedsrenter på to måter: Nye plasseringer kan gi bedre renteinntekter, samtidig som verdien av eksisterende lån med fast rente kan falle.  Høyere rente betyr derfor ikke automatisk høyere fondsavkastning. Tallene fra kvartalsrapporten for tredje kvartal illustrerer forskjellene. DNB Likviditet A har gitt 4,83 prosent siste år. Fondsfinans High Yield A har gitt 8,71 prosent. KLP Obligasjon Global P har falt 1,10 prosent. Alle er rentefond. De har likevel svært ulike egenskape r. I denne artikkelen forklarer jeg hva som ligger bak slike for...

Betaler du for mye for fondene dine?

Langsiktig fondssparing handler om å ha en plan, spare regelmessig og gi pengene tid til å vokse. Det er også utgangspunktet her på Fondsbloggen for folk flest. Men mens vi følger med på avkastningen, er det lett å gi mindre oppmerksomhet til det vi betaler underveis . Derfor er Forbrukerrådets prissammenligning på Finansportalen verdt en titt. Her kan du undersøke hvilke kostnader som er registrert for fondet ditt hos ulike tilbydere.  Når samme fond eller ulike andelsklasser av fondet tilbys gjennom ulike banker og plattformer, kan totalprisen variere. Forskjellen kan skyldes plattformavgifter, ulike andelsklasser eller andre deler av prismodellen. To tilbud med ulik pris er derfor ikke nødvendigvis helt identiske produkter. Denne tjenesten er både utgangspunktet og datagrunnlaget for analysene i denne artikkelen. Denne gangen skal jeg derfor se nærmere på hva slike prisforskjeller kan bety gjennom 30 års sparing. Dette er ingen vurdering av hvilke fond du bør velge. Formålet e...

Fondsflokken for folk flest: Dette kjøpte og solgte norske fondskunder i 2026

Denne artikkelen handler ikke egentlig om fond. Den handler om oss — om hvordan tusenvis av norske spareavtaler, i sum, oppfører seg som én stor organisme når verden blir urolig. Gjennom 2026 har vi fått servert det ene dramaet etter det andre: frykt for en KI-boble i januar og februar, uro rundt Donald Trumps tollutspill, geopolitisk spenning i Midtøsten, rekordhøye gullpriser, en europeisk opprustning uten sidestykke — og eksperter som med jevne mellomrom har fortalt oss hva vi burde gjøre med sparepengene våre. Jeg har fulgt fondsmarkedet i mange år, og har lenge hatt en mistanke om at norske fondskunder — akkurat som investorer flest — har en snev av saueflokk-mentalitet : vi kjøper gjerne det som nettopp har steget, og selger gjerne det som nettopp har falt (eller sluttet å stige like fort). I denne artikkelen har jeg forsøkt å teste akkurat den hypotesen, måned for måned gjennom 2026. 📖 Lesetid: ca. 16 minutter. Artikkelen er skrevet med støtte fra AI-verktøyet Claude , ba...

Bygg en smartere global indeksportefølje!

De fleste som sparer i fond har hørt rådet: kjøp et bredt globalt indeksfond, spar jevnlig, og la tiden gjøre jobben. Det er et godt råd – og for mange er det mer enn godt nok. Men hva betyr egentlig "bredt og globalt" i praksis? Og er et globalt indeksfond like diversifisert som navnet antyder? Svaret er litt mer nyansert enn mange tror. Et typisk globalt indeksfond har i dag rundt 70 % eksponering mot USA , og en stor del av avkastningen de siste årene har kommet fra et relativt lite antall gigantselskaper innen teknologi – Apple, Microsoft, Nvidia og noen få til. Det betyr ikke at fondet er dårlig. Tvert imot har nettopp denne konsentrasjonen gitt god avkastning. Men det betyr at du som fondssparer bør vite hva du faktisk eier – og vurdere om du ønsker å spre risikoen litt bredere. I denne artikkelen ser vi nærmere på hvordan du kan bygge en smartere global indeksportefølje ved å kombinere tre ulike indeksfond: 🏛️ DNB Global Indeks – din grunnmur mot de største og mest...